
Продажа компании — это не один мандат, а цепочка взаимосвязанных решений: коммерческое позиционирование, подтверждение финансовых показателей, юридические документы и налоговые последствия. Эти задачи пересекаются, но относятся к разным профессиональным областям.
Сильный M&A-советник может управлять процессом и координировать команду, но не даёт юридическое заключение о переходе долей. Юрист ведёт договор купли-продажи, но не должен определять нормализованную EBITDA. Команда transaction advisory проверяет прибыль и оборотный капитал, но не выбирает налоговую структуру самостоятельно.
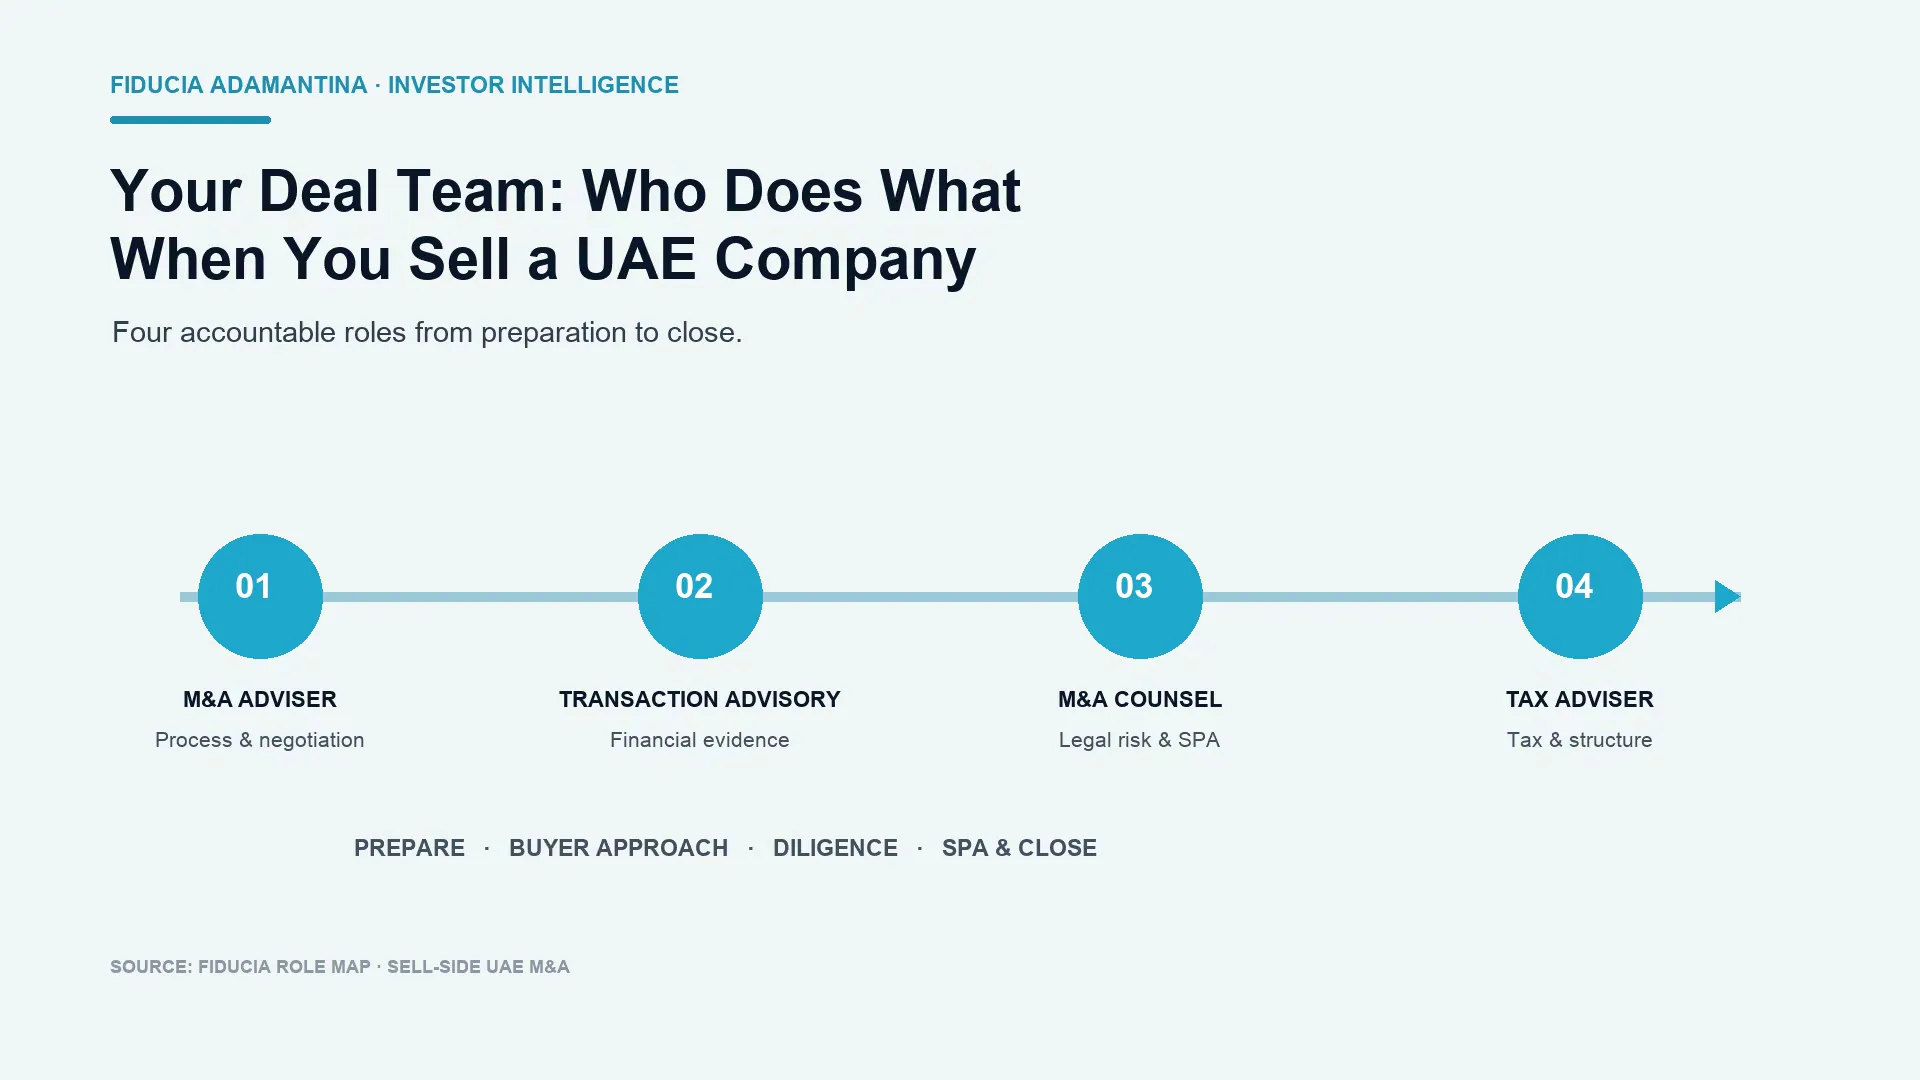
Для большинства продавцов в ОАЭ ядро команды состоит из четырёх ролей:
- M&A-советник отвечает за процесс продажи, позиционирование, общение с покупателями и коммерческие переговоры.
- Transaction advisory отвечает за финансовый анализ сделки: quality of earnings, оборотный капитал и чистый долг.
- M&A-юрист отвечает за юридический due diligence, документы сделки, раскрытие информации и закрытие.
- Налоговый советник отвечает за налоговый due diligence, структурирование и налоговые положения документов сделки.
Команда может быть компактной или расширенной. Важно, чтобы у каждого решения был один ответственный и каждый специалист подключался вовремя.
Почему у покупателя больше советников
Команда покупателя защищает капитал: руководитель сделки, финансовый due diligence, юристы, налоги, а иногда коммерческие и технические специалисты. Продавцу не нужно копировать каждую роль. Ему нужен ответственный за доказательную базу по каждому потоку покупателя, а все запросы должны проходить через руководителя процесса. Преимущество продавца создают готовность и чёткая ответственность, а не одинаковая численность команд.
M&A-советник управляет процессом
M&A-советник обычно является руководителем процесса со стороны продавца. Работа начинается до выхода к покупателям: проверка готовности, формулировка инвестиционной логики, организация материалов, выбор и контакт с потенциальными покупателями, контроль информации, сравнение предложений и управление графиком.
Советник также связывает работу специалистов. Если финансовый due diligence выявил проблему с оборотным капиталом, он переводит её в плоскость переговоров. Если юрист обнаружил необходимость согласия на смену контроля, советник включает её в план сделки. Если налоговый специалист предлагает реорганизацию до продажи, советник оценивает влияние на коммуникацию с покупателями и риск исполнения.
Координация не означает подмену. M&A-советник отвечает за процесс и коммерческое решение, а профильный специалист — за профессиональный анализ, на котором это решение основано.
Подробнее о повседневном мандате — в материале что на самом деле делает M&A-советник. Если вопрос в сроках назначения, прочитайте когда нанимать M&A-советника.
Transaction advisory отвечает за финансовую доказательную базу
Transaction advisory services в ОАЭ связывают отчётность компании с представлением покупателя об устойчивых результатах. Команда проверяет, как выручка превращается в прибыль и денежный поток, и выделяет статьи, способные изменить цену или расчёт при закрытии.
В типичный объём входят:
- quality of earnings и нормализация EBITDA;
- анализ выручки, маржи и концентрации клиентов;
- нормализованный оборотный капитал;
- чистый долг и долговые статьи;
- конверсия прибыли в денежный поток и разовые расходы;
- поддержка финансового data room;
- проверка completion accounts или параметров locked box;
- финансовая часть механизма корректировки цены.
BDO UAE описывает финансовый due diligence через анализ качества прибыли, нормализованного оборотного капитала и долга. В обзоре transaction advisory Grant Thornton UAE также перечислены подготовка продавца, data room, completion accounts и поддержка по SPA.
Поэтому важно различать M&A-советника и transaction advisory. Первый решает, как представить вывод и как вести переговоры. Второй формирует финансовую основу этого решения.
Обязательный аудит — другая процедура. Аудированная отчётность даёт важную историческую базу, но покупатель задаёт иной вопрос: какой уровень прибыли, денежного потока и оборотного капитала сохранится при новом владельце? Для ответа нужен анализ, ориентированный на сделку. Подробнее — в материалах про sell-side due diligence и quality of earnings и корректировки EBITDA.
M&A-юрист отвечает за юридические риски и документы сделки
M&A-юриста стоит подключать до начала обмена проектами документов. Ранняя проверка позволяет выявить вопросы собственности, лицензий, полномочий, сотрудников, интеллектуальной собственности, существенных контрактов и смены контроля, пока у продавца есть время на исправление.
Обычно юрист отвечает за:
- юридический due diligence и план устранения проблем;
- юридическую сторону структуры сделки;
- юридические условия letter of intent;
- договор купли-продажи, или SPA;
- заверения, гарантии, возмещение потерь, ограничения ответственности и disclosure;
- conditions precedent, согласия и регуляторные действия;
- escrow, удержания и документы закрытия;
- механику подписания и завершения сделки.
Обзор BDO Legal по ОАЭ относит к юридической проверке полномочия, лицензии, договоры и ограничения при смене контроля. Выявленные риски могут отражаться в conditions precedent, корректировке цены, escrow или indemnity. Там же отмечены формальные требования к переходу долей в компаниях с ограниченной ответственностью в ОАЭ.
О границе между раскрытием фактов и ответственностью продавца читайте в материале заверения и гарантии в M&A.
Действующий юрист компании хорошо знает бизнес, и это полезно. Но знание истории не всегда означает готовность вести сделку. Проверьте, есть ли у него актуальный опыт на стороне продавца, может ли он вести переговоры по SPA и disclosure, и хватит ли ресурсов на сжатый график due diligence. Если нет, действующий юрист остаётся источником корпоративной истории, а сделку ведёт профильный M&A-юрист.
Где в ОАЭ нужны M&A tax и reorganisation services
Налоговую работу следует начинать на этапе подготовки, а не после согласования цены. Форма сделки, структура владения, исторические риски и сроки реорганизации могут влиять на итоговые поступления, исполнение и объём гарантий для покупателя.
Налоговый советник по M&A в ОАЭ обычно анализирует:
- исторические позиции по corporate tax и VAT;
- налоговые атрибуты и условные обязательства;
- последствия продажи долей по сравнению с продажей активов;
- условия participation exemption и других льгот;
- реорганизацию до продажи и сроки её проведения;
- rollover или реинвестирование менеджмента;
- налоговые warranties, indemnities и covenants в SPA.
KPMG Lower Gulf отмечает, что налоговый due diligence выявляет скрытые обязательства и возможности для создания стоимости, которые могут влиять на цену, структуру и переговоры, а в M&A tax входят due diligence со стороны покупателя и продавца, структурирование и налоговые положения SPA. В FAQ Федеральной налоговой службы ОАЭ указано, что прибыль от реализации может входить в налогооблагаемый доход, тогда как participation exemption или иные льготы применяются при выполнении условий.
Не каждой сделке нужна сложная реорганизация. Продавцу важно проверить варианты достаточно рано, чтобы выбор действительно оставался. Налоговые и юридические выводы зависят от обстоятельств; их должны давать специалисты с соответствующей квалификацией.
Когда подключается каждый участник
| Этап | M&A-советник | Transaction advisory | M&A-юрист | Налоговый советник |
|---|---|---|---|---|
| Подготовка | Готовность, позиционирование, покупатели, график | Прибыль, оборотный капитал, чистый долг | Юридическая проверка и исправления | Риски и варианты структуры |
| Выход к покупателям | Контакты, NDA, контроль информации | Финансовые материалы и ответы | NDA и границы раскрытия | Проверка налоговой логики планируемых действий |
| Предложения / LOI | Сравнение цены, условий и вероятности закрытия | Проверка допущений в механике цены | Эксклюзивность и юридические условия | Налоговый эффект предложенной структуры |
| Due diligence | Координация потоков и ответов | Финансовый due diligence и ответы на выводы покупателя | Юридическая проверка и disclosure | Налоговая проверка и ответы |
| SPA и закрытие | Коммерческие компромиссы и график | Оборотный капитал, чистый долг, completion accounts | SPA, подписание и закрытие | Налоговые warranties, indemnities и covenants |
Эта последовательность должна вписываться в общий процесс M&A, но работа не идёт строго по эстафете. Потоки пересекаются. Рабочая дисциплина состоит в том, чтобы у каждого результата был один владелец, а у всего процесса — один координатор.
Компактная и расширенная команды подчиняются одной логике
В простой продаже бизнеса собственника могут участвовать M&A-советник, финансовая команда с опытом сделок, M&A-юрист и налоговый специалист. В сложной сделке добавляются отраслевые, регуляторные, технологические, экологические, страховые и коммуникационные специалисты.
Размер команды определяется риском. Дополнительная экспертиза нужна при регулируемой деятельности, нескольких юрисдикциях, зависимости от интеллектуальной собственности, сложных мотивационных программах, существенной недвижимости, экологических рисках или выделении бизнеса из группы.
Даже в компактной команде границы должны быть чёткими. Совмещение услуг может упростить координацию, но не отменяет профессиональную независимость и ответственность. Зафиксируйте, кто готовит, кто проверяет и кто утверждает каждый критический результат.
Когда команда transaction services из Big Four может быть избыточной
Для простой продажи SME с одним юридическим лицом, аккуратной отчётностью и ограниченной финансовой сложностью полномасштабная команда может добавить больше процесса, чем требует риск. Узкая команда специалистов часто способна проверить прибыль, оборотный капитал и чистый долг. Глубина Big Four становится соразмерной, если группа работает через несколько компаний или юрисдикций, отчётность требует существенной реконструкции, механизм цены сложен или покупателю нужен vendor due diligence институционального уровня. Выбирайте объём по риску и ожиданиям покупателя, а не по логотипу.
Пять вопросов и с чего начать
До назначения команды задайте каждому советнику пять вопросов:
- За что вы отвечаете? Нужен список результатов, а не общее описание услуг.
- Что вы ожидаете от других советников? Скрытые зависимости приводят к поздним сюрпризам.
- Когда вас необходимо назначить? Планируйте от даты выхода к покупателям и предполагаемого подписания.
- Кто принимает решение, если выводы пересекаются? Налоговый вопрос может одновременно повлиять на SPA и цену.
- Как изменится гонорар при расширении сроков или объёма? Согласуйте правила до того, как процесс станет срочным.
Письма о назначении должны быть согласованы между собой. Если два советника считают задачу ответственностью друг друга, разрыв остаётся на продавце.
Начинайте с пробелов, а не с названий должностей.
Правильная команда — не самый длинный список советников. Это минимальный состав, способный подтвердить показатели, защитить продавца и провести процесс без размытой ответственности.
Составьте карту решений, которые потребует покупатель: устойчивая прибыль, оборотный капитал, чистый долг, юридическая возможность передачи, исторические налоговые риски, структура сделки и договорная защита. Затем назначьте ответственного и срок по каждому пункту.
Пройдите Exit Readiness Scorecard, чтобы увидеть, какие направления требуют внимания до контакта с покупателями. Если хотите определить состав и последовательность команды для вашей компании, запишитесь на стратегическую сессию.