Вы согласовали цену продажи компании в ОАЭ. Затем юристы покупателя спрашивают, кто заплатит корпоративный налог с прибыли от сделки. До этого момента вы исходили из того, что продажа бизнеса в ОАЭ налогом не облагается.
Это слишком широкое допущение. В разъяснении Федерального налогового управления о приросте капитала говорится: такая прибыль обычно включается в налогооблагаемый доход. При продаже долей и некоторых реорганизациях возможны освобождения или льготы. Название сделки само по себе права на них не даёт.
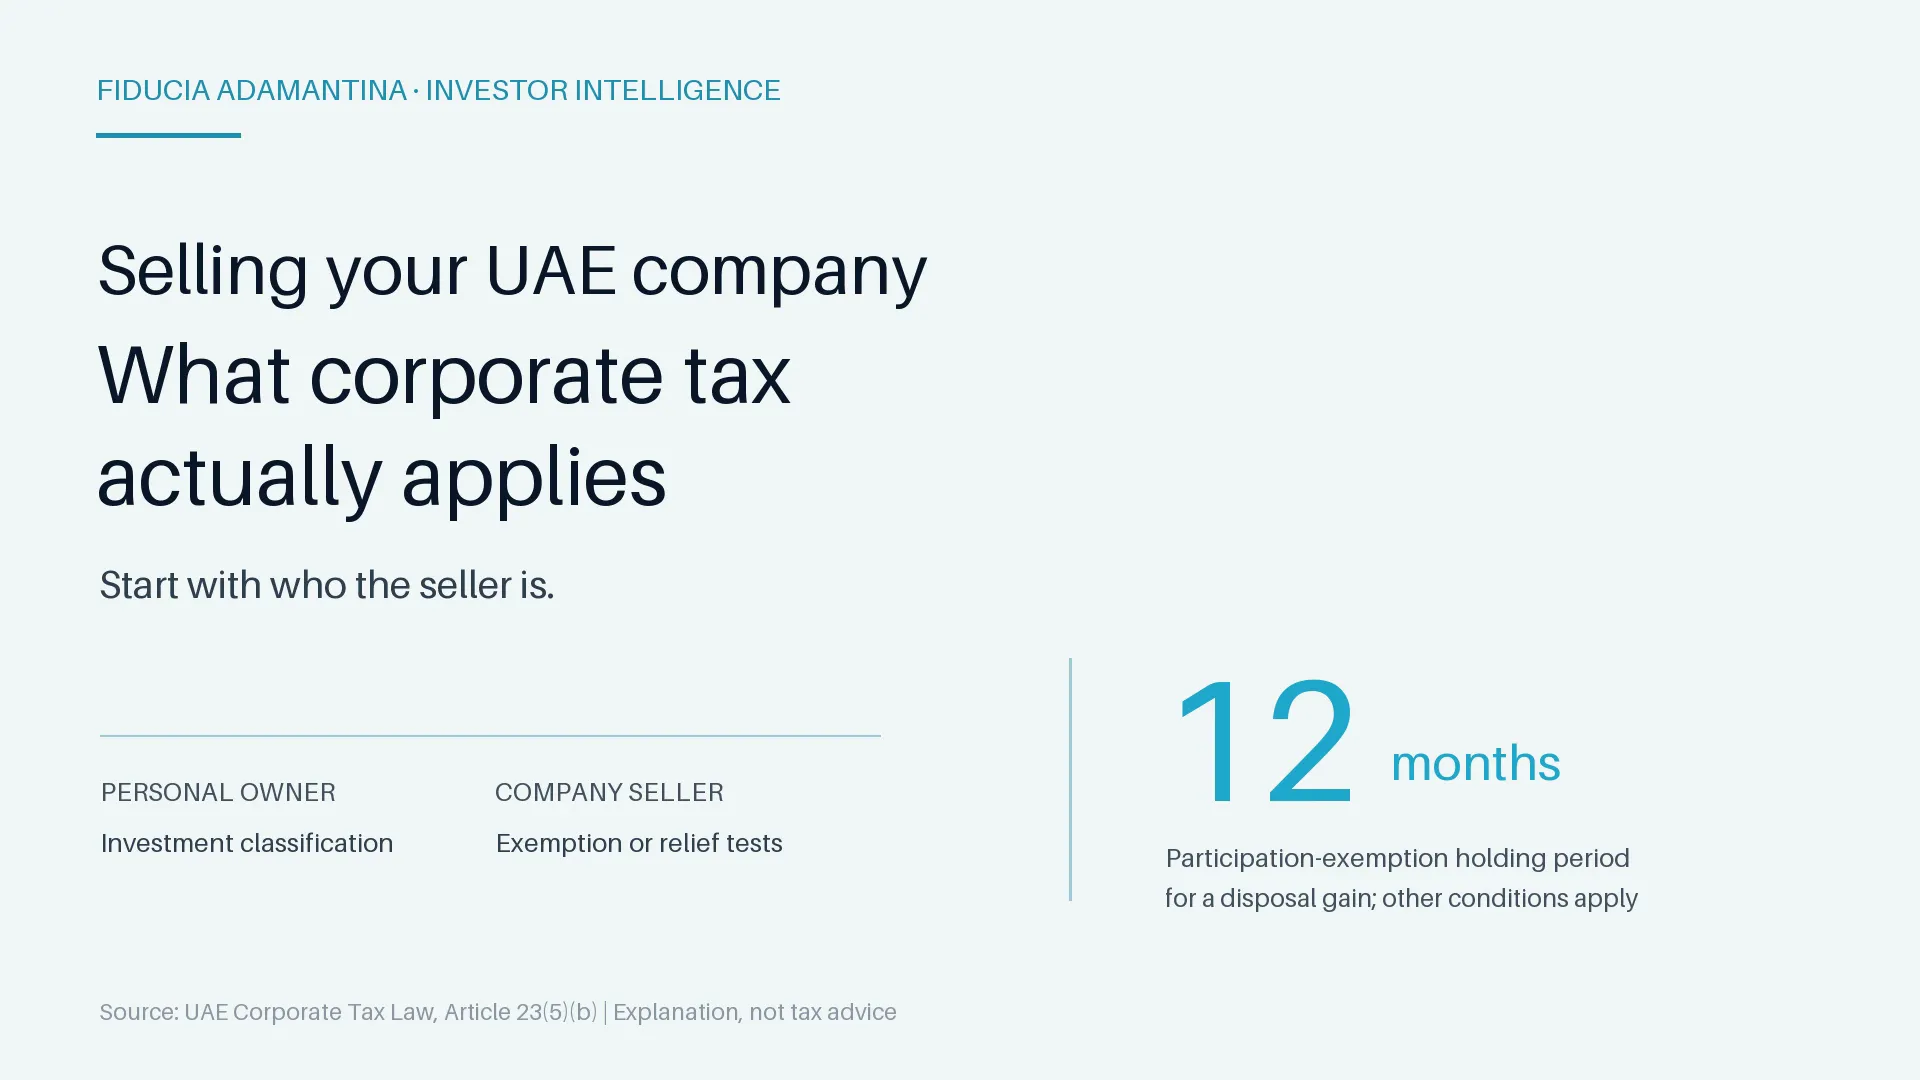
Начните с продавца. Продажа доли, принадлежащей вам лично, продажа дочерней компании вашим холдингом и продажа бизнеса операционной компанией - разные сделки. Разберитесь с этим до того, как сравнивать суммы, которые рассчитываете оставить себе.
Здесь объясняется устройство корпоративного налога ОАЭ по источникам, проверенным 2026-10-05. Это материал для собственника, который готовит продажу, а не налоговая консультация или заключение по конкретной сделке.
Начните с продавца, указанного в документах
Положите рядом структуру владения и проект договора продажи. Отметьте юридического владельца продаваемых долей или активов, сторону договора и получателя оплаты.
Во всех трёх случаях это можете быть вы. Но это может быть и ваша компания. Слово «основатель» не отвечает на этот вопрос.
Для начала составьте простую схему:
| Предлагаемая сделка | Что нужно установить |
|---|---|
| Вы продаёте долю, которой владеете лично | Соответствует ли доход определению личного инвестиционного дохода |
| Ваша компания продаёт долю в другой компании | Применимо ли освобождение дохода от участия или иной режим |
| Операционная компания продаёт активы или бизнес | Какова прибыль компании и применима ли конкретная льгота |
Эта схема помогает поставить задачу консультанту. Налогового вывода она не заменяет. Добавьте налоговое резидентство продавца, историю владения и предыдущие реорганизации. Ответ по ОАЭ также нужно сопоставить с анализом налогообложения в других странах, если это требуется в вашей ситуации.
Коммерческие различия структур разобраны в статье о продаже активов и продаже долей в ОАЭ. Налоговый вывод стоит рассматривать отдельно от того, какую структуру предпочитает покупатель.
Личная продажа доли требует проверки инвестиционного характера дохода
В руководстве FTA для физических лиц, раздел 3.8.2, личный инвестиционный доход исключается из корпоративного налогообложения, если деятельность ведётся за собственный счёт, не осуществляется по лицензии и не требует её, а также не признаётся коммерческим бизнесом по закону о коммерческих сделках. Продажа личной доли, отвечающая этому определению, находится вне корпоративного налога ОАЭ.
Не сокращайте это до «физические лица никогда не платят корпоративный налог». FTA отдельно указывает: физическое лицо, которое ведёт предпринимательскую деятельность в ОАЭ, попадает под этот режим при обороте от такой деятельности свыше 1 млн дирхамов за календарный год. Личный инвестиционный доход в этот расчёт не входит. FTA: налогообложение физических лиц.
Попросите зарегистрированного налогового агента определить характер дохода по документам о владении и фактической деятельности. Ваша подпись показывает, кто подписал договор. Сама по себе она не доказывает, что доход соответствует условиям исключения.
Отдельно различайте продажу своей доли и продажу бизнеса индивидуального предприятия. Слово «личный» должно описывать применимую инвестиционную категорию, а не подменять анализ.
Компания, продающая долю, должна подтвердить право на освобождение
Для продавца-компании participation exemption, то есть освобождение дохода от участия, действует при соблюдении условий. Стандартные отправные требования статьи 23: доля 5%, право минимум на 5% распределяемой прибыли и ликвидационных поступлений, а также налогообложение объекта участия сопоставимым налогом обычно по ставке не ниже 9%, с предусмотренными законом исключениями из этого теста. Для прибыли от продажи статья 23(5)(b) требует истечения соответствующего срока владения: обычный срок - 12 непрерывных месяцев. Есть и другие условия. Минфин ОАЭ: закон о корпоративном налоге, статья 23.
Это отправные требования, а не полный список. Статья 23 также допускает альтернативу порогу доли на основе стоимости приобретения, установленную решением министра. Уточните у агента применимый вариант: меньшая доля не обязательно исключает освобождение.
Внимательно проверьте сроки. В руководстве FTA об освобождении дохода от участия, раздел 5.3, рассматриваются намерение сохранить участие и подтверждающие документы. Такое намерение не заменяет истёкший срок владения для прибыли от продажи. Дивиденды во время владения и прибыль при выходе нужно анализировать отдельно.
После первых руководств правила менялись. В сообщении Минфина о решении 302 от 2024 года указано: обновлённое решение применяется к налоговым периодам, начинающимся с 2025-01-01, а тест состава активов для освобождения ограничен связанными сторонами. Агент должен проверить действующие подзаконные правила, в том числе влияние предыдущих льготных передач, с учётом ваших дат. Списка условий из старой статьи недостаточно.
При продаже активов прибыль возникает внутри бизнеса
Когда операционная компания продаёт оборудование, договоры или бизнес, она не продаёт долю участия лишь потому, что основатель называет сделку выходом. В разъяснении FTA прочая прибыль от прироста капитала рассматривается как обычный доход, если применимая льгота не меняет результат.
Не считайте налог простым умножением цены сделки на ставку. Минфин объясняет, что расчёт налогооблагаемого дохода начинается с бухгалтерской прибыли или убытка, после чего выполняются необходимые налоговые корректировки.
В обычном режиме 0% применяется к налогооблагаемому доходу до 375 000 дирхамов, а 9% - к сумме выше порога. Это пороги годового налогооблагаемого дохода, а не вычет из цены продажи. Минфин: сообщение о пояснительном руководстве.
Запросите расчёт чистых поступлений по каждой реалистичной структуре. Покажите оплату, использованные бухгалтерскую и налоговую базы, корректировки, налог, расходы на сделку и сумму, доступную собственнику. Отделите допущения от подтверждённых выводов. НДС, сборы при передаче недвижимости и обязательства по минимальному налогу для международных групп, если они применимы, проверяйте отдельно. Обычные ставки этих вопросов не решают.
Налоги в M&A и реорганизация: у льгот есть условия
Передача перед продажей может быть коммерчески оправданной. Но её не стоит принимать за автоматический способ убрать налог на прибыль от выхода.
Qualifying Group Relief, льгота при передаче внутри соответствующей условиям группы, касается активов и обязательств. Тест владения требует минимум 75%, прямо или косвенно, между сторонами либо через общего владельца. Применяются другие условия и выбор льготы. Она может быть отменена, если в течение двух лет актив выходит из группы или стороны перестают отвечать требованиям совместного участия в ней. FTA: руководство по Qualifying Group Relief.
Business Restructuring Relief, льгота при реорганизации бизнеса, охватывает соответствующие требованиям передачи бизнеса или самостоятельной его части в обмен на доли участия, включая некоторые слияния. Нужны выбор льготы и соблюдение условий, в том числе обоснованные коммерческие причины. Последующая передача бизнеса или определённые продажи полученных долей в течение двух лет могут привести к отмене льготы. FTA: руководство по Business Restructuring Relief.
Попросите проверить всю последовательность: первоначальную передачу, сделку с покупателем и последующие шаги. Потребность продавца в деньгах и требуемая покупателем структура должны входить в этот анализ. Не утверждайте первый шаг отдельно, оставляя последствия выхода непроверенными.
До начала этой работы используйте Exit Readiness Scorecard, чтобы увидеть пробелы в подготовке к продаже. Это начальная оценка готовности, а не калькулятор освобождения или налоговое заключение.
Лицензия свободной зоны не даёт окончательного ответа
Регистрация в свободной зоне и статус Qualifying Free Zone Person - разные вопросы. Руководство FTA для компаний свободных зон предусматривает условия, включая достаточное экономическое присутствие и аудированную отчётность. Для соответствующей требованиям компании действуют 0% на qualifying income и 9% на налогооблагаемый доход, который к нему не относится. Обычный порог 375 000 дирхамов ко второму виду дохода не применяется.
Попросите специалиста проверить конкретную продажу и действующие правила квалифицируемых видов деятельности. Лицензию не следует считать свидетельством освобождения. Прежде чем предлагать внутригрупповую льготу или льготу при реорганизации, нужно также проверить допустимость их применения: эти режимы исключают Qualifying Free Zone Persons.
Вам нужен письменный вывод о категории этого продавца и этого дохода. Адрес свободной зоны на бланке такого вывода не заменяет.
Разберитесь с налогом до подписания LOI
На мой взгляд, письмо о намерениях должно следовать за анализом структуры. Иначе цена и эксклюзивность могут быть согласованы на допущениях, которые специалист позже отклонит.
До подписания запросите короткое письменное заключение, где указаны:
- продавец, предмет продажи и предлагаемая оплата;
- предполагаемый налоговый режим и его действующее правовое основание;
- документы, подтверждающие каждое существенное условие;
- даты приобретения, реорганизации и планируемой продажи;
- неизвестные факты, необходимые выборы льгот и возможная их отмена;
- сравнение чистых поступлений, включая распределение налоговой нагрузки по проектам документов.
Передайте его юристам и руководителю процесса. Юристы должны отразить согласованное распределение рисков в документах сделки. Коммерческая команда - использовать расчёт чистых поступлений при сравнении предложений. В статье о команде при продаже компании в ОАЭ объясняется, как связаны эти задачи.
Получите вывод у налогового агента, зарегистрированного в FTA, с подходящим опытом. Проверьте имя в реестре FTA, затем согласуйте объём работы по вашей сделке. Эта статья не подтверждает право на освобождение.
Если процесс продажи только складывается, начните с материала о продаже бизнеса в Дубае и Exit Readiness Scorecard. Чтобы определить подготовительные задачи и ответственность консультантов применительно к вашей компании, запишитесь на стратегическую встречу. Принесите структуру владения и предполагаемую схему сделки. Специализированное налоговое заключение остаётся отдельной работой.