
У подразделения есть клиенты, выручка и управленческий отчёт о прибыли. При этом оно пользуется финансовой службой, программным обеспечением и складом группы. Покупателю нужно подразделение. Остальной бизнес вы хотите сохранить.
Сложнее всего доказать, что именно покупатель сможет принять, сколько будет стоить самостоятельная работа и какие расходы останутся у вас после продажи.
В сделке carve-out бизнес отделяют от материнской группы для покупателя. Divestiture означает решение о продаже и саму сделку; работа по отделению делает её возможной. Даже продажа дочерней компании, уже выделенной в отдельное юрлицо, может потребовать такого разделения. Общие операционные связи не исчезают при смене владельца долей. Обзор KPMG разграничивает сделку и поддерживающую её работу по отделению.
Если собственник решает, как продать подразделение, начинать стоит с обоснованного плана разделения. Красивая цифра прибыли без такого плана оставляет покупателю слишком много неизвестных.
Определите, какой бизнес вы продаёте
Начните с письменного периметра: что переходит покупателю, что остаётся у вас и для чего потребуется временное соглашение. Названия подразделения для этого недостаточно.
Представим семейную группу, которая продаёт сервисный бизнес, но сохраняет дистрибуцию. Обоими направлениями может заниматься одна команда продаж. Клиенты могут получать обе услуги по общему договору. Запасы могут храниться на одном складе. Если назвать сервис отдельным бизнесом, эти зависимости никуда не денутся.
Нанесите на карту клиентские договоры, сотрудников, оборудование, запасы, интеллектуальную собственность, помещения и вспомогательные системы. Для каждого пункта укажите текущего владельца или сторону договора и предполагаемое решение. Обязательства и ответственность тоже включите в обсуждение с юристами, а не оставляйте за рамками коммерческого описания.
Затем проверьте периметр на примере обычного рабочего дня. Сможет ли покупатель выставить предложение, выполнить заказ, выставить счёт и получить оплату? Кто согласует закупки? Где хранятся клиентские данные? Кто из сотрудников знает, как устроена работа?
Я бы начал с простого теста: способен ли покупатель объяснить, как бизнес будет обслуживать клиентов после закрытия сделки? Если для ответа нужны активы или люди вне периметра, пакет придётся пересмотреть.
Свяжите прибыль подразделения с самостоятельной экономикой
Управленческий P&L показывает, как группа учитывала результаты подразделения. Покупателю нужно также понять его экономику за пределами группы. Это разные представления.
Покажите исторические результаты, объясните распределение общих расходов и отдельно рассчитайте затраты самостоятельного бизнеса. Сведите эти представления так, чтобы каждую корректировку можно было проследить до учётных данных, договора или явно обозначенного допущения.
В руководстве EY по carve-out отчётности рассматриваются включение относящихся к бизнесу расходов материнской компании и обоснованные методы распределения. Исторические аллокации отделены от затрат, которые может нести независимый бизнес. Руководство посвящено американской практике учёта: оно полезно для понимания этого различия, но не устанавливает требования к отчётности в ОАЭ.
Для коммерческого анализа продавцу стоит попросить финансовую команду разделить:
- Расходы, напрямую относящиеся к подразделению.
- Общие расходы группы с объяснением базы распределения.
- Регулярные затраты на замену общих функций после отделения.
- Разовые расходы на создание самостоятельной инфраструктуры.
Распределение затрат на расчёт зарплаты по численности сотрудников может быть разумным для исторической отчётности. Но оно не показывает цену нового сервиса расчёта зарплаты. А разовую миграцию программного обеспечения не следует считать постоянным ежегодным расходом.
Синергии конкретного покупателя держите отдельно. Стратегический покупатель может передать финансовую функцию своей команде; другому понадобится нанять людей. Базовый расчёт продавца должен показывать эти варианты, не предполагая, что самый удобный покупатель уже найден.
Посчитайте расходы, которые останутся у группы
Продажа может убрать выручку, но оставить продавцу расходы, которые нельзя сразу сократить. Это stranded costs: аренда офиса, договор на системы или центральная команда, остающиеся после отделения подразделения. KPMG относит сокращение таких расходов к работе по разделению бизнеса.
Не путайте учётную аллокацию с денежной экономией. Если убрать часть расходов головного офиса из таблицы, счёт арендодателя от этого не уменьшится.
Подготовьте отдельный расчёт для сохраняемого бизнеса. Укажите, какие расходы прекращаются при закрытии, какие можно изменить позже и какие нужны оставшейся группе. Назначьте ответственного за каждое планируемое сокращение и проверьте практические ограничения.
Для акционера вопрос в том, оправдывают ли поступления от продажи расходы на отделение, дальнейшие обязательства и влияние на оставшийся бизнес. Подразделение может получить разумное предложение, а результат его продажи для группы всё равно окажется непривлекательным.
Здесь семейной группе стоит проверить и собственную цель. Если задача состоит в том, чтобы освободить время руководства, длительная поддержка покупателя может отложить этот эффект. Если нужны деньги, чистые поступления и продолжающиеся расходы важнее цены на первом слайде.
Превратите переходные услуги в план выхода из обязательств
Transition services agreement, или TSA, позволяет покупателю временно пользоваться согласованными услугами продавца, пока он организует замену. Это могут быть финансовая функция, IT или расчёт зарплаты. Соглашению нужны конкретные границы услуг, цены, обязанности и условия завершения.
Избегайте обещания предоставить «ту же поддержку, что и раньше». До продажи неформальная договорённость могла работать потому, что все подчинялись одному собственнику. После закрытия у сторон разные приоритеты.
По каждой услуге уточните, что должно работать при закрытии, кто её предоставляет, что покупатель должен сделать для замены и как стороны поймут, что поддержку можно прекратить. Проверьте, есть ли у продавца необходимые ресурсы и договорные права для её предоставления.
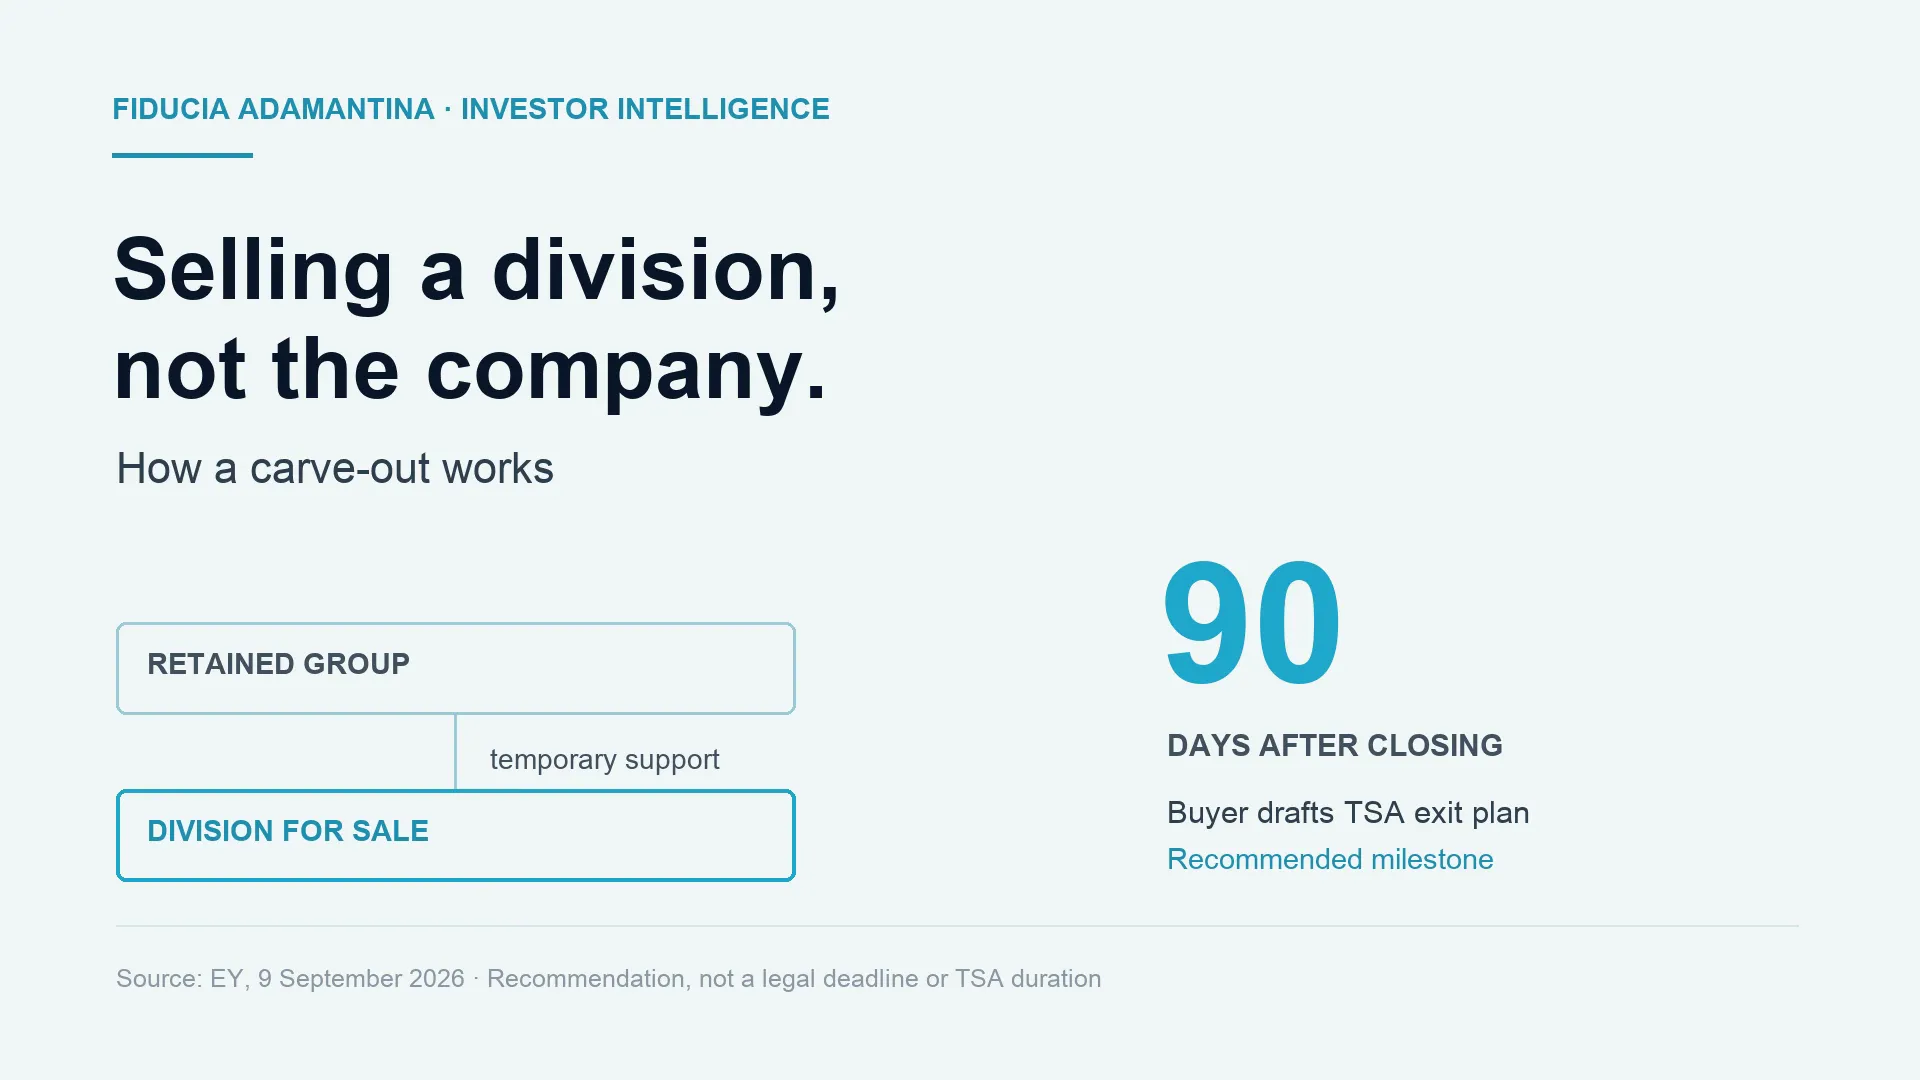
В рекомендациях по carve-out за сентябрь 2026 года EY предлагает согласовать предоставление покупателем проекта плана выхода из TSA в течение 90 дней после закрытия. Это рекомендуемый этап планирования. Он не является сроком, установленным законом, и не означает, что каждое TSA должно действовать 90 дней.
Берите этот принцип, а не готовую продолжительность: договаривайтесь о завершении поддержки так же внимательно, как о её начале. Подписанное TSA должно давать оставшемуся бизнесу понятный путь выхода из обязательства.
В ОАЭ сначала нанесите на карту юридические лица
Для группы в ОАЭ добавьте юрлица к операционной карте. Уточните, какая компания заключает клиентские договоры, держит соответствующую лицензию, нанимает сотрудников и контролирует программное обеспечение или помещения. Передайте эту фактическую карту юридическим и налоговым консультантам, прежде чем представлять способ передачи бизнеса как согласованный.
Вопросы продавца здесь практические. Какие документы нужно проверить на согласия или условия смены контроля? Какие сотрудники должны перейти? Какие процедуры органов власти, трудовые отношения или разрешения юристам и HR нужно проверить для выбранной структуры? Что произойдёт, если важное согласование или решение клиента займёт больше времени?
Сохраняйте открытые вопросы в графике и материалах сделки. Не обещайте автоматический переход лицензий, договоров или сотрудников. Эта статья не описывает процедуру перевода сотрудников в ОАЭ: для неё нужен разбор конкретных юрлиц и договорённостей.
В статье о продаже активов и долей разобран общий выбор структуры. Для carve-out сначала определите периметр и зависимости, затем попросите юристов проверить применимые структуры на их основе.
Если разделение выявило более широкие проблемы с отчётностью или зависимостью от собственника, Exit Readiness Scorecard поможет посмотреть на готовность к продаже в целом. Это отправная точка для обсуждения сделки, а не план реализации carve-out.
Дайте покупателям согласованный пакет для проверки
Перед запуском продажи подготовьте объяснение, которое связывает периметр, финансовые показатели и переходный план. Разные документы не должны описывать разные бизнесы.
Пакет должен показывать включённые и исключённые элементы, сверку исторических результатов, основания расчёта самостоятельных затрат и зависимости, требующие временной поддержки. Назовите открытые допущения. Явный пробел проще обсуждать, чем заверение, которое финансовая или операционная команда не может подтвердить.
Вместе с пакетом ведите реестр рисков отделения. Для каждого вопроса запишите зависимость, подтверждающие данные, предлагаемое решение и ответственного. Цель в том, чтобы на вопросы due diligence можно было ответить, а не в том, чтобы сделать презентацию длиннее.
На мой взгляд, нерешённая работа по отделению становится переговорной проблемой, когда продавец просит принять цену, не объяснив, кто будет нести эту работу. Покупатель может потребовать снижения цены, условия для закрытия или дополнительных обязательств продавца. Подготовка не гарантирует лучшего предложения, но даёт основу для проверки заложенных в него допущений.
Разные покупатели могут по-разному оценивать пакет. Покупателю с нужной инфраструктурой может потребоваться меньше переходной поддержки. Учитывайте эту разницу при выборе покупателей и в переговорах; она не должна подменять базовую экономику, представленную всем.
До выхода на рынок решите, что вы сохраняете
Carve-out проще обосновать, когда акционер понимает положение обоих бизнесов после закрытия. Покупателю нужен работающий актив. Вам нужна оставшаяся группа с разумной экономикой и понятными обязательствами.
Прежде чем одобрить запуск, попросите руководство сверить периметр продажи с финансовым расчётом и объяснить оставшиеся зависимости. Разногласия о том, кто несёт расходы на отделение, лучше решить, пока подготовкой управляете вы.
Роль советника состоит в подготовке решения продавца, позиционировании бизнеса для покупателей и ведении сделки. Финансовая, HR, IT и операционная команды клиента вместе с юридическими и налоговыми специалистами реализуют изменения в пределах своих обязанностей.
Начните с Exit Readiness Scorecard. Если рассматриваете продажу подразделения, стратегическая сессия поможет обсудить периметр, самостоятельную экономику и пробелы в готовности. На странице Exit & Divestiture Advisory описан объём консультационной работы на стороне продавца.